Почему эффект пилота не сходится с бюджетом: аккорд АЦТ для расчета без двойного счета
В предыдущих выпусках рубрики «АЦТ на практике» рассматривались аккорды, которые сокращают простои, ускоряют межцеховой поток, обеспечивают достоверность данных и закрепляют новый порядок работы. Каждый из них завершался проверкой результата. Этот выпуск посвящен следующему вопросу: как перевести результат пилота в деньги так, чтобы итоговая сумма совпала с тем, что предприятие увидит в бюджете. Для расчета экономического эффекта без двойного счета методика АЦТ позволяет собрать аккорд из пяти инструментов, четыре из которых относятся к простым.
Проблема: расчет эффекта пилота останавливается на сэкономленных минутах
Вернемся к учебному участку механообработки из выпуска о простоях. Шесть станков с ЧПУ работают в две смены. После пилота доступность оборудования выросла с 68% до 76%, общая эффективность оборудования с 52% до 58%. Участок высвободил около 7,7 станко-часа в сутки, или примерно 169 станко-часов в месяц.
В презентации пилота эти часы умножаются на нормо-час участка, 3 500 рублей, и годовой эффект оценивается в 7,1 млн рублей. Через полгода планово-экономический отдел не находит этой суммы ни в выручке, ни в затратах. Руководство делает вывод, что пилот не дал результата, хотя доступность оборудования действительно выросла.
Расхождение возникает потому, что между сэкономленным временем и деньгами есть несколько промежуточных звеньев. Высвобожденный час превращается в выпуск только при наличии заказов и при условии, что следующая операция способна принять дополнительные детали. Новый порядок работы требует собственных затрат. Часть эффекта к тому же может быть учтена в отчетах другого подразделения.
Аккорд: пять инструментов и порядок их включения
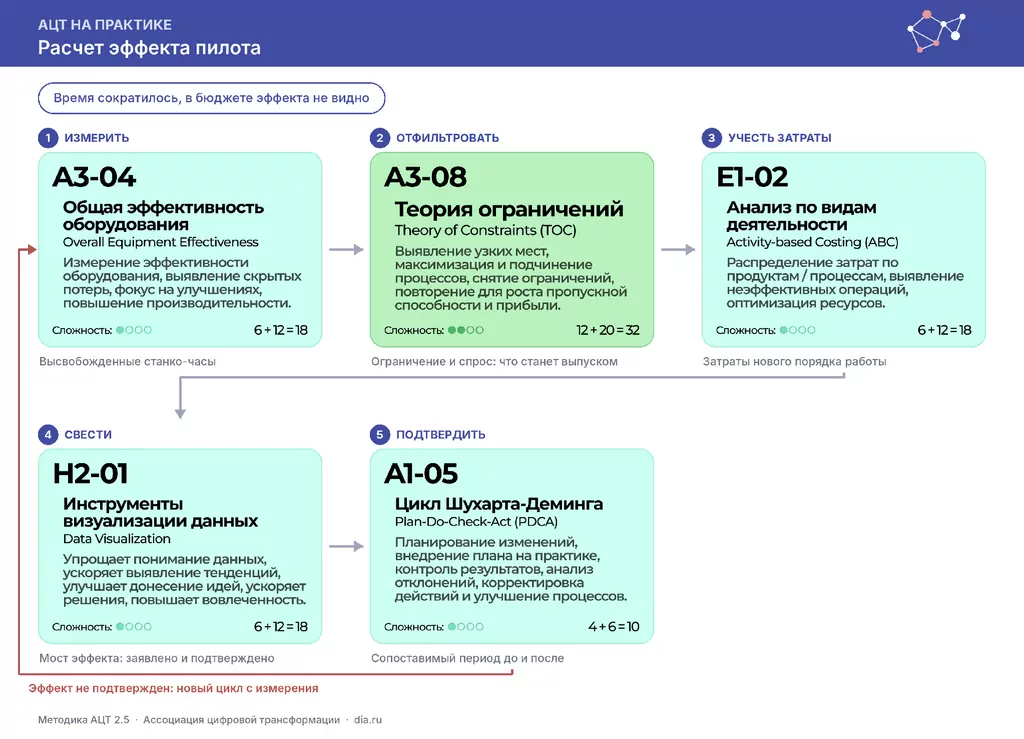
Схема 1. Аккорд «Расчет эффекта пилота»: пять инструментов методики АЦТ и петля обратной связи
Два инструмента относятся к группе A «Операционное превосходство», по одному к группе E «Стратегия и инновации» и группе H «Данные и аналитика». В матрице зрелости методики отсутствие сквозных показателей эффективности названо признаком нулевого уровня, а среди целей перехода на следующий уровень указано выявить и посчитать потери. Теория ограничений входит в приоритетный аккорд второго уровня, общая эффективность оборудования в приоритетный аккорд третьего.
Последовательность инструментов соответствует звеньям расчета. Общая эффективность оборудования показывает, сколько времени высвобождено. Теория ограничений определяет, какая часть этого времени может стать выпуском. Анализ по видам деятельности выявляет затраты, которые порождает новый порядок работы. Визуализация сводит все звенья в один мост эффекта. Цикл Шухарта-Деминга подтверждает результат на сопоставимом периоде.
Как работает аккорд, шаг за шагом
Шаг 1. Измерить высвобожденное время: общая эффективность оборудования (A3-04 в Методике АЦТ). Команда фиксирует прирост по тем же кодам причин простоя, по которым велся пилот, и отделяет его от изменений, не связанных с проектом. В учебном примере сокращение ожидания заготовки дает 169 станко-часов в месяц. Эта величина описывает доступную мощность, и в расчете она фигурирует как потенциал. Методика оценивает освоение инструмента в 18 часов.
Шаг 2. Определить, что станет выпуском: теория ограничений (A3-08). Команда проверяет два условия: есть ли заказы на дополнительные детали и способна ли следующая операция их принять. На учебном участке следующая операция, термообработка, загружена на 88%, и ее свободной мощности хватает на детали, соответствующие примерно 68 станко-часам в месяц. Еще 40 часов позволяют отказаться от сверхурочных работ, которые участок ежемесячно оплачивал для выполнения плана. Оставшийся 61 час остается резервом мощности и в денежный эффект не включается. Освоение инструмента занимает 32 часа, методика относит его к сложным.
Шаг 3. Учесть затраты нового порядка: анализ по видам деятельности (E1-02). Методика исходит из того, что расходы порождают действия, которые выполняются в процессе. Команда перечисляет действия, появившиеся после пилота, и оценивает их стоимость. В учебном примере заготовительный участок режет лист под суточную очередь станков, перерасход металла составляет около 45 тыс. рублей в месяц. Ежедневная передача очереди требует четверти ставки планировщика, около 20 тыс. рублей в месяц. Буфер заготовок на одну смену однократно увеличивает оборотные средства на 0,4 млн рублей. Методика оценивает освоение инструмента в 18 часов.
Шаг 4. Свести расчет в мост эффекта: инструменты визуализации данных (H2-01). Мост показывает переход от времени к деньгам по звеньям: высвобожденные часы, часы, ставшие выпуском, маржинальный доход с дополнительного выпуска, избегаемые затраты, затраты нового порядка. Для каждой строки указаны источник данных и подразделение, которое отвечает за ее подтверждение. Рядом с каждой строкой приводятся заявленное и подтвержденное значения. Разовые эффекты, такие как изменение оборотных средств, вынесены в отдельный блок и не суммируются с ежемесячными. Методика оценивает освоение инструмента в 18 часов.
Шаг 5. Подтвердить на сопоставимом периоде: цикл Шухарта-Деминга (A1-05). Через восемь недель команда сравнивает значения моста с аналогичным периодом до пилота на той же номенклатуре и по тем же данным учета. В учебном примере подтвержденный эффект составил 145 тыс. рублей в месяц, или около 1,7 млн рублей в год. Если подтвержденное значение существенно расходится с расчетным, команда возвращается к шагу 1 и проверяет, не изменились ли загрузка и состав заказов. Освоение инструмента занимает 10 часов.
Сколько это дает и как не посчитать эффект дважды
Расчет учебного примера по звеньям выглядит так. Дополнительный выпуск на 68 станко-часах дает около 150 тыс. рублей маржинального дохода в месяц. Отказ от сверхурочных работ экономит около 60 тыс. рублей. Затраты нового порядка составляют 65 тыс. рублей. Итог равен 145 тыс. рублей в месяц, примерно вчетверо меньше суммы из презентации пилота. Разовое увеличение оборотных средств на 0,4 млн рублей учитывается отдельно как вложение.
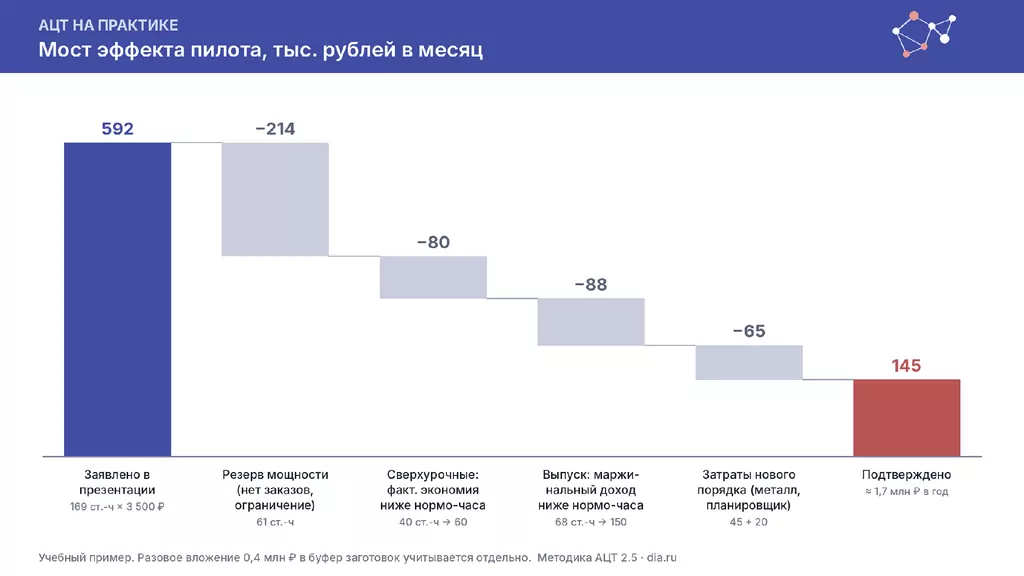
Схема 2. Мост эффекта пилота: от заявленной суммы к подтвержденной, учебный пример
Двойной счет возникает в четырех типичных ситуациях. Первая связана с учетом потенциала как результата, когда в эффект включают все высвобожденные часы. Вторая возникает, когда выгоду показывают без затрат нового порядка. Третья связана со смешением разовых и годовых эффектов: высвобождение запасов один раз складывают с ежегодным приростом выпуска. Четвертая возникает, когда один и тот же результат заявляют два проекта. В учебном примере заготовительный участок может включить сокращение ожидания заготовки в эффект собственного проекта по планированию. Поэтому у каждой строки моста должен быть один владелец.
Что показывает практика российских предприятий
Опубликованные российские результаты проектов повышения производительности, как правило, содержат набор процентных изменений и одну итоговую сумму экономического эффекта. Разбивка этой суммы по видам эффекта в открытых источниках встречается редко.
Характерный пример относится к компании «Терем Железобетонные технологии» из Горячего Ключа, которая участвовала в национальном проекте «Производительность труда» при поддержке регионального центра компетенций. По данным, опубликованным министерством экономики Краснодарского края в мае 2026 года, время протекания процесса сократилось на 32,3%, запасы в потоке на 84,4%, простои формовочных постов в ожидании бетона на 40%, выработка выросла на 12,3%. Экономический эффект оценен в 105,9 млн рублей. Генеральный директор компании Роман Доморацкий упоминал детальный расчет эффекта, однако в опубликованных материалах он не приводится.
Для логики аккорда важно, что перечисленные показатели относятся к разным видам эффекта. Сокращение запасов в потоке высвобождает оборотные средства однократно, рост выработки дает ежегодный результат. Без разбивки итоговой суммы нельзя определить, какая ее часть разовая, а какая повторяется ежегодно. Приведенные данные представлены региональным министерством и независимой проверке не подвергались.
Сходная структура публикации у предприятия «Кубанский продукт»: время цикла сократилось на 12%, выпуск вырос на 16%, запасы снизились на 17%, экономический эффект составил 4,3 млн рублей, метод расчета не раскрывается.
Типичные причины сбоев аккорда
Первая причина сбоя связана с шагом 1. Прирост доступности сравнивают с периодом, в котором загрузка участка была иной, и в эффект попадают изменения, не связанные с пилотом.
Вторая причина относится к шагу 2. Проверку ограничения пропускают, и все высвобожденные часы пересчитывают в выпуск. Дополнительные детали накапливаются перед термообработкой или на складе готовой продукции.
Третья причина проявляется на шаге 3. Затраты нового порядка не учитывают, поскольку они возникают в других подразделениях: перерасход металла относится к заготовительному участку, время планировщика к службе планирования.
Четвертая причина связана с шагом 4. Мост эффекта строят без указания владельца строк, и одна и та же экономия попадает в отчеты двух проектов.
С чего начать
Аккорд требует 96 часов освоения по методике. Четыре инструмента из пяти относятся к простым, единственный сложный инструмент, теория ограничений, занимает 32 часа. Методика рекомендует перед началом проекта проверить знания команды и при необходимости привлечь внешних экспертов в роли наставников. Для этого аккорда в команду целесообразно включить представителя планово-экономической службы.
Перед расчетом эффекта необходимо убедиться в выполнении пяти условий:
- зафиксирован исходный период до пилота с той же номенклатурой и теми же правилами учета;
- определена следующая операция после участка и известна ее свободная мощность;
- собраны данные о заказах на период расчета;
- перечислены действия, появившиеся после пилота, и подразделения, в которых возникают их затраты;
- для каждого вида эффекта назначен один владелец, разовые и ежемесячные эффекты разделены.
Вывод
Эффект пилота почти всегда начинается с сэкономленного времени, но в бюджете отражается только та его часть, которая прошла через ограничение, спрос и затраты нового порядка. Аккорд переводит минуты в деньги по звеньям и закрепляет каждую строку расчета за одним владельцем. В учебном примере подтвержденный эффект оказался вчетверо меньше суммы из презентации пилота, но совпал с данными планово-экономического отдела. В следующем выпуске рубрики будет рассмотрена ситуация, когда проверка показывает, что аккорд не дал ожидаемого результата, и порядок его корректировки.