Инструменты методики АЦТ, часть 52: цифровой ESG-мониторинг (Digital ESG Monitoring), устойчивые финансы (Sustainable Finance) и устойчивые поставки (Sustainable Supply)
Это пятьдесят вторая статья цикла по инструментам методики «Аккордная цифровая трансформация». Завершаем подгруппу J3 «Управление и отчетность» инструментом J3-05 и группу J «Устойчивое развитие и ESG» подгруппой J4 «Операционная интеграция» — инструменты J4-01 и J4-02.
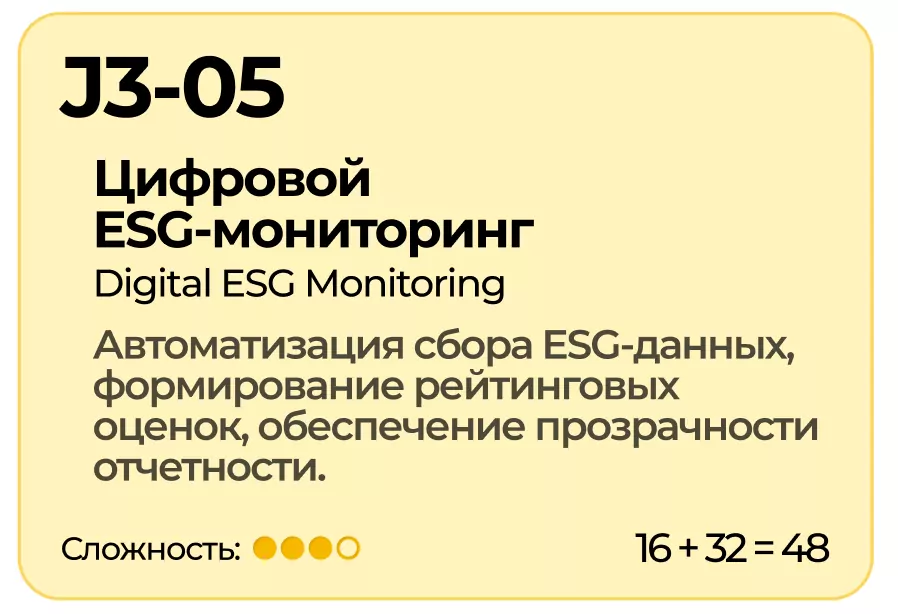
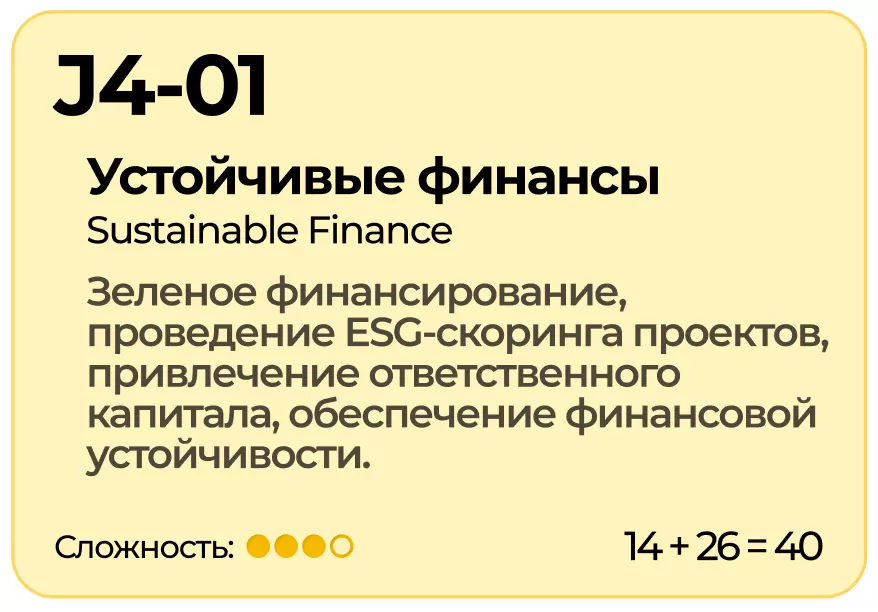
Эта статья закрывает группу J «Устойчивое развитие и ESG». Цифровой ESG-мониторинг (J3-05) завершает подгруппу «Управление и отчетность»: он автоматизирует сбор и контроль показателей, которые уже измеряют остальные четырнадцать инструментов группы. Устойчивые финансы (J4-01) и устойчивые поставки (J4-02) составляют подгруппу «Операционная интеграция» — она встраивает принципы устойчивого развития в два процесса, которые редко ассоциируют с ESG напрямую: привлечение финансирования и выбор поставщиков. Трудоемкость составляет 48 часов у цифрового ESG-мониторинга, 40 часов у устойчивых финансов и 42 часа у устойчивых поставок. Все три инструмента методика относит к сложным. В сумме 130 часов, а по группе J в целом — пятнадцать инструментов и 502 часа.
J3-05 — Цифровой ESG-мониторинг (Digital ESG Monitoring)
Откуда появился инструмент. Регуляторное требование, ускорившее переход к цифровому ESG-мониторингу в России, ввела Московская биржа: 24 сентября 2024 года она установила обязательные требования к раскрытию нефинансовой информации для эмитентов первого и второго уровня листинга, с набором ESG-показателей и требованием к машиночитаемому формату отчетности. Санкции за несоблюдение биржа намерена применять по итогам отчетной кампании 2026 года, что дает компаниям переходный период на перестройку процессов сбора данных с ручного ввода на автоматизированный.
Суть и механика. Цифровой ESG-мониторинг — методика, которая использует цифровые инструменты для сбора, анализа и оценки данных в области устойчивого развития. Основные цели — автоматизация процесса отчетности, выявление потенциальных рисков в области ESG и своевременное принятие решений. Методика включает сбор данных из различных источников, анализ собранной информации по критериям ESG, формирование итоговой оценки и мониторинг всей цепочки создания стоимости.
Насколько остро стоит проблема разрыва между требуемыми ESG-показателями и данными, которые предприятие фактически собирает вручную, показывает практика российского разработчика систем экологического учета.
| Пример. Компания «Производственная безопасность и экология» (ПБЭ), сертифицированный партнер фирмы «1С», разрабатывает линейку решений «1С:Производственная безопасность» для автоматизации охраны труда, промышленной и экологической безопасности на российских предприятиях. Система работает на отечественной платформе «1С:Предприятие», совместима с операционной системой Astra Linux и объединяет учетные данные по всем направлениям в едином окне, из которого формируется ESG-отчетность в разных форматах без повторного ввода данных. Среди реализованных проектов — информационная система «Организация работ повышенной опасности» для «Газпрома», а также внедрение единого информационного пространства для данных по охране окружающей среды, промышленному мониторингу и предупреждению экологических рисков на предприятии с несколькими производственными площадками. |
Переход от разрозненных таблиц к единой системе ускоряет подготовку отчета и одновременно делает его проверяемым: каждая цифра в нем прослеживается до конкретного измерения на конкретной площадке.
Границы применимости. Инструмент применим на предприятиях, которые уже собирают данные по инструментам групп J1–J3 методики, но делают это разрозненно — в электронных таблицах разных подразделений — и готовы объединить их в одну систему. По методике это сложный инструмент. Первое ограничение — качество исходных данных: цифровой мониторинг ускоряет сбор и обработку, но не исправляет ошибки измерения на уровне конкретного датчика или журнала учета. Второе — интеграция с действующими системами: объединение данных из систем разных подразделений — охраны труда, экологии, закупок, финансов — требует единой архитектуры данных, которую редко удается выстроить быстро. Третье — импортозамещение: часть предприятий вынуждена переходить на отечественные платформы, что для систем экологического и социального мониторинга означает повторную интеграцию с нуля. Цифровой ESG-мониторинг синтезирует данные всех инструментов группы J и подает их напрямую в ESG-отчетность (J3-03), сокращая ручной труд на этапе подготовки отчета.
Чек-лист перед внедрением цифрового ESG-мониторинга:
- Определены источники данных по каждому ESG-показателю, которые предприятие обязано или планирует раскрывать.
- Проведена инвентаризация систем учета, из которых эти данные сейчас собираются вручную.
- Выбрана платформа мониторинга, совместимая с уже используемыми учетными системами предприятия.
- Настроена интеграция платформы с системами охраны труда, экологии, закупок и финансов.
- Предусмотрена проверка качества исходных данных на уровне первичных измерений, а не только на этапе сведения отчета.
- Определен формат выгрузки данных, совместимый с требованиями регулятора к машиночитаемой отчетности.
Типовые ошибки:
- Автоматизация поверх плохих данных. Систему мониторинга внедряют, не проверив качество и полноту данных на уровне их первичного сбора. → Проверять и приводить в порядок первичные данные до подключения их к системе мониторинга.
- Разрозненная интеграция. Платформа подключена к одним системам учета, но не охватывает другие подразделения, из-за чего часть данных по-прежнему собирается вручную. → Планировать интеграцию сразу со всеми профильными системами учета по общему плану.
- Игнорирование требований к формату. Данные собираются и анализируются, но не выгружаются в формате, требуемом регулятором для отчетности. → Сверять формат выгрузки данных с актуальными требованиями к машиночитаемой отчетности заранее.
- Отсутствие ответственного за платформу. Систему внедрили, но не назначили сотрудника, отвечающего за ее сопровождение и актуальность данных. → Назначать ответственного за платформу мониторинга до завершения внедрения.
J4-01 — Устойчивые финансы (Sustainable Finance)
Откуда появился инструмент. Первую в мире зеленую облигацию выпустил в ноябре 2008 года Всемирный банк совместно со шведским банком SEB. Толчком стал звонок группы шведских пенсионных фондов, которые хотели инвестировать в климатические проекты, но не знали, как их найти. Первый выпуск объемом 2,325 миллиарда шведских крон получил рейтинг ААА и независимое научное заключение норвежского центра CICERO о соответствии финансируемых проектов климатическим целям — эта конструкция из целевого использования средств, независимой верификации и отчетности о результатах стала образцом для всего последующего рынка зеленых облигаций.
Суть и механика. Устойчивые финансы — концепция, связанная с приведением финансовой системы в соответствие принципам устойчивости путем включения социальных, экологических и экономических показателей в процессы принятия финансовых решений. Инструмент охватывает механизмы зеленого финансирования — облигации, кредиты и займы, средства от которых направляются на проекты с измеримым экологическим или социальным эффектом, — и ESG-скоринг инвестиционных проектов и активов, когда наравне с финансовыми показателями оценивается соответствие проекта критериям устойчивого развития.
Масштаб, которого за год достиг российский рынок зеленого финансирования, виден в статистике одного из институтов развития.
| Пример. В 2025 году объем выпуска ESG-облигаций на российском рынке составил 157,9 миллиарда рублей — в 2,9 раза больше, чем в 2024 году, по данным Аналитического кредитного рейтингового агентства (АКРА). Основной вклад в этот рост обеспечили размещения государственной корпорации развития «ВЭБ.РФ», назначенной методологическим центром в области ESG-финансирования в России: один выпуск объемом 50 миллиардов рублей, а также два выпуска дочерней структуры «Дом.РФ» на совокупные 45 миллиардов рублей. Все десять выпусков ESG-облигаций, размещенных в 2025 году, прошли независимую верификацию соответствия заявленным целям устойчивого развития без исключений. По данным Банка России, на 1 мая 2026 года совокупная задолженность по облигациям сектора устойчивого развития достигла 556 миллиардов рублей, из которых 234 миллиарда пришлось на зеленые облигации. |
Трехкратный рост за один год складывается из системных элементов: назначенного методологического центра, обязательной независимой верификации каждого выпуска и растущего пула институциональных инвесторов.
Границы применимости. Инструмент применим на предприятиях, планирующих привлечение внешнего финансирования под конкретные экологические или социальные проекты: модернизацию производства, переход на возобновляемую энергетику, строительство объектов инфраструктуры обращения с отходами. По методике это сложный инструмент. Первое ограничение — верификация: каждый выпуск зеленых облигаций требует независимого подтверждения соответствия заявленным целям устойчивого развития, что увеличивает стоимость и сроки подготовки размещения. Второе — узость применения: доля облигаций, направленных на финансирование устойчивого развития, в общем объеме выпущенных в России долговых бумаг остается менее процента. Третье — риск гринвошинга: без независимой верификации заявленный «зеленый» статус финансирования невозможно отличить от маркетинговой формулировки. Устойчивые финансы опираются на ESG-отчетность (J3-03) как источник данных для ESG-скоринга и на углеродный менеджмент (J1-02) как источник показателей для оценки экологического эффекта проекта.
Чек-лист перед внедрением устойчивых финансов:
- Определены проекты предприятия, подходящие под критерии зеленого или социального финансирования.
- Рассчитан измеримый экологический или социальный эффект проекта для целей верификации.
- Выбран методологический стандарт, на который будет ориентироваться выпуск — таксономия Банка России, международные принципы зеленых облигаций или иной признанный стандарт.
- Предусмотрена независимая верификация соответствия выпуска заявленным целям устойчивого развития.
- Организована регулярная отчетность перед инвесторами о расходовании привлеченных средств и достигнутом эффекте.
- Оценены дополнительные издержки верификации и отчетности в сравнении с обычным долговым финансированием.
Типовые ошибки:
- Выпуск без верификации. Компания заявляет облигации как зеленые, не проходя независимую проверку соответствия целям устойчивого развития. → Проходить независимую верификацию до размещения.
- Расплывчатый экологический эффект. Заявленная цель финансирования сформулирована общими словами без измеримого показателя эффекта. → Рассчитывать конкретный измеримый эффект проекта до выхода на рынок с зеленым инструментом.
- Отсутствие отчетности об использовании средств. После размещения компания не отчитывается перед инвесторами о том, как расходуются привлеченные средства. → Публиковать регулярные отчеты о расходовании средств и достигнутом эффекте.
- Формальный ESG-скоринг инвестиций. Инвестиционные проекты оцениваются по ESG-критериям для отчетности, но решение о финансировании принимается без учета этой оценки. → Встраивать результаты ESG-скоринга в процесс принятия инвестиционного решения.
J4-02 — Устойчивые поставки (Sustainable Supply)
Откуда появился инструмент. Формальное требование к прозрачности цепочек поставок оформилось после трагедии 24 апреля 2013 года в Дакке, Бангладеш: восьмиэтажное здание швейной фабрики Rana Plaza обрушилось, погибли более 1100 человек. Расследование показало, что здание было построено с нарушением строительных норм, а условия труда на фабрике не соответствовали элементарным требованиям безопасности. Фабрика поставляла продукцию десяткам модных брендов, включая Primark, Walmart и Inditex, и после трагедии крупнейшие заказчики подписали «Соглашение о пожарной и строительной безопасности в Бангладеш», обязавшее их финансировать проверки и ремонт предприятий-поставщиков. К середине 2020-х годов в рамках соглашения провели около 56 тысяч проверок на 2,5 тысячи фабрик и внесли более 140 тысяч исправлений в стандарты безопасности швейной промышленности.
Суть и механика. Устойчивые поставки — подход к управлению цепочками поставок, который интегрирует принципы устойчивого развития — экологические, социальные и управленческие — в производственный процесс от поиска поставщиков до конца жизненного цикла продукта. Методика направлена на снижение негативного экологического и социального воздействия, которое компания оказывает при производстве товаров, продолжая при этом удовлетворять собственные финансовые потребности. На практике это означает включение ESG-критериев в оценку и отбор поставщиков наравне с ценой, качеством и сроками поставки.
Как формальное требование к поставщику превращается в реальный разрыв отношений, прослеживается в исследовании ESG-практик крупнейших российских металлургов и ритейлеров.
| Пример. Исследование Научно-исследовательского финансового института Минфина России изучило открытые ESG-требования к поставщикам у 19 крупнейших российских компаний металлургии и розничной торговли, обработав 119 источников — отчетов об устойчивом развитии, закупочных политик, кодексов поставщика. В сумме нашлось 673 требования и рекомендации; 65% из них касались социального блока — охраны труда, недопущения дискриминации и детского труда, — поскольку эти нормы уже закреплены в Трудовом кодексе. Лидером по числу требований к поставщикам стал «Норильский никель»: 54 обязательных требования и 49 рекомендаций, включая 28 требований сверх законодательного минимума. «Металлоинвест» сделал проверку поставщиков обязательной, с реальными последствиями для нарушивших требования контрагентов: 37 компаний получили статус «неприемлемый контрагент», и сотрудничество с ними было прекращено. |
Между документом с формулировкой требования и решением прекратить сотрудничество с конкретным поставщиком за его нарушение стоят годы систематической проверки.
Границы применимости. Инструмент применим на предприятиях с развитой сетью поставщиков и подрядчиков: в металлургии, розничной торговле, обрабатывающей промышленности. По методике это сложный инструмент. Первое ограничение — доступность данных: по данным исследования НИФИ Минфина, из 148 выявленных источников информации о требованиях к поставщикам 29 оказались недоступны публично. Второе — декларативность формулировок: многие требования, например «соблюдение охраны труда», не сопровождаются измеримыми показателями и способами проверки. Третье — доступность для малого бизнеса: по данным опроса НИФИ Минфина в 71 регионе, 54% представителей малого и среднего бизнеса не знакомы с самой аббревиатурой ESG. Устойчивые поставки опираются на противодействие коррупции (J3-02) в части проверки контрагентов и на устойчивые финансы (J4-01) как источник условий финансирования, привязанных к ESG-показателям поставщика.
Чек-лист перед внедрением устойчивых поставок:
- Определены ESG-критерии отбора поставщиков, сопоставимые по значимости с ценой, качеством и сроками поставки.
- Требования к поставщикам сформулированы измеримо, с указанием конкретных показателей и способов проверки.
- Поставщики ранжированы по значимости — например, по доле закупок или уникальности продукции — для приоритезации проверки.
- Организовано обучение и сопровождение поставщиков, особенно из числа малого и среднего бизнеса, не знакомых с ESG-требованиями.
- Предусмотрены последствия несоответствия — от дополнительных проверок до прекращения сотрудничества.
- Требования и результаты проверки поставщиков опубликованы в открытом доступе, а не только во внутренних документах.
Типовые ошибки:
- Декларативные формулировки без показателей. Требование к поставщику сформулировано общими словами, без измеримых критериев и способа проверки. → Формулировать требования через конкретные показатели, например коэффициент частоты несчастных случаев.
- Требования без последствий. Компания проверяет поставщиков по ESG-критериям, но не связывает результаты проверки с реальными решениями о сотрудничестве. → Определять заранее, какие последствия влечет несоответствие поставщика требованиям.
- Закрытые требования. Документ с требованиями к поставщикам существует только во внутренней системе компании и недоступен потенциальным партнерам. → Публиковать требования к поставщикам в открытом доступе на сайте компании.
- Игнорирование возможностей малого бизнеса. К небольшим поставщикам применяются те же требования, что и к крупным, без учета их ресурсов и осведомленности. → Дифференцировать требования и формат анкет в зависимости от масштаба поставщика.
Резюме
Три инструмента этой статьи завершают группу J «Устойчивое развитие и ESG». Цифровой ESG-мониторинг закрывает подгруппу «Управление и отчетность», превращая данные остальных четырнадцати инструментов группы в автоматизированный поток вместо ручной сверки таблиц. Устойчивые финансы и устойчивые поставки составляют подгруппу «Операционная интеграция»: они переносят ESG-критерии в привлечение финансирования и выбор поставщиков — процессы, которые исторически строились только вокруг цены и доходности. Общая трудоемкость трех инструментов составила 130 часов, все три методика относит к сложным. Группа J целиком — пятнадцать инструментов и 502 часа, от простых инклюзивных практик до цифрового мониторинга, синтезирующего данные всей группы.
В следующей статье цикла начнем разбор группы K «Инновации и исследования» подгруппой K1 «Стандартные методологии инноваций»: дизайн-мышление, форсайт-анализ и ТРИЗ.